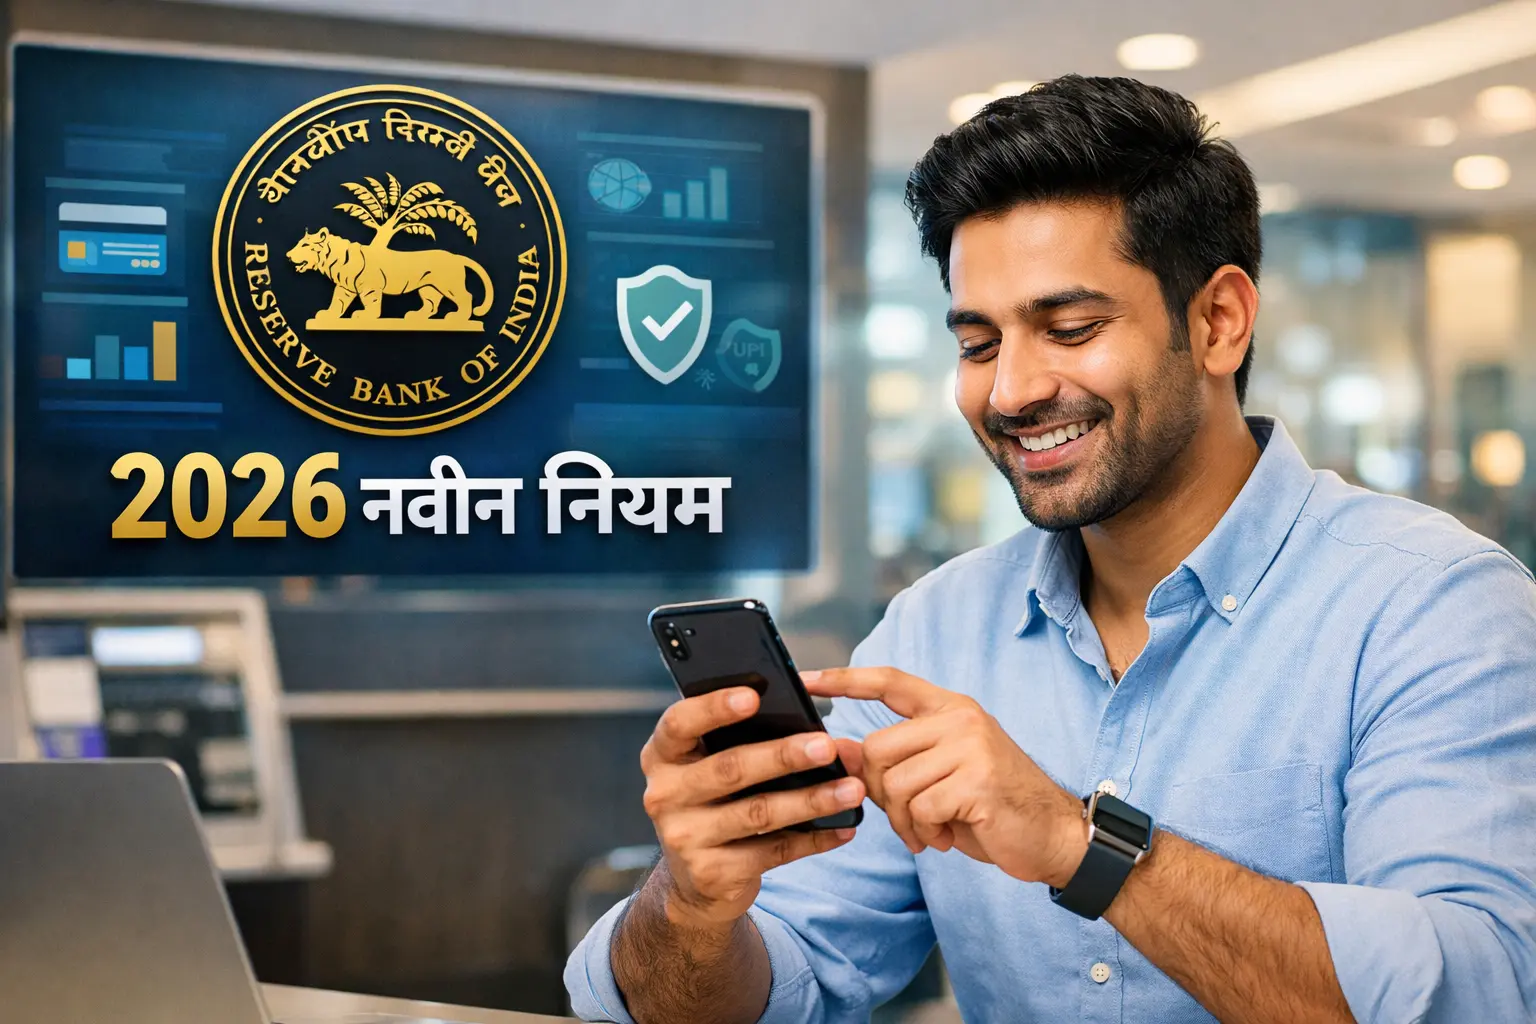
आरबीआय नवीन मार्गदर्शक सूचना 2026: भारतीय बँकिंग आणि वित्तीय क्षेत्रातील महापरिवर्तनाचा सर्वसमावेशक मार्गदर्शक अहवाल
आरबीआय नवीन मार्गदर्शक सूचना 2026: आरबीआयने 1 जानेवारी 2026 पासून नवीन बँकिंग नियम लागू केले आहेत. कर्ज प्री-पेमेंट शुल्क माफी, डिजिटल सुरक्षा आणि 30 लाखांपर्यंतच्या लोकपाल भरपाईची सविस्तर माहिती या लेखात वाचा.
भारतीय अर्थव्यवस्थेच्या नियामक संरचनेत 2026 हे वर्ष एका ऐतिहासिक ‘रेगुलेटरी रिसेट’ (Regulatory Reset) चे साक्षीदार ठरत आहे. भारतीय रिझर्व्ह बँकेने (RBI) तंत्रज्ञान, ग्राहक संरक्षण आणि पारदर्शकता या त्रिसूत्रीवर आधारित अनेक नवीन मार्गदर्शक सूचना जारी केल्या आहेत, ज्यांची अंमलबजावणी 1 जानेवारी 2026 पासून टप्प्याटप्प्याने सुरू झाली आहे. या बदलांचा उद्देश केवळ बँकिंग कार्यक्षमता वाढवणे हा नसून, सामान्य नागरिक, कर्जदार आणि लहान व्यावसायिकांना फसवणुकीपासून वाचवणे आणि त्यांना अधिक स्वस्त वित्तीय सेवा उपलब्ध करून देणे हा आहे. या अहवालात 2026 मधील सर्व प्रमुख आरबीआय नियमांचे सविस्तर विश्लेषण, त्यांची अंमलबजावणी प्रक्रिया आणि सामान्य माणसाच्या आर्थिक जीवनावर होणारे परिणाम यांचा सखोल आढावा घेतला आहे.
Table of Contents
1. प्रस्तावना: 2026 मधील बँकिंग क्रांतीचे स्वरूप
2. कर्ज प्री-पेमेंट शुल्क माफी: 1 जानेवारी 2026 पासूनचा मोठा दिलासा
3. डिजिटल बँकिंग आणि सायबर सुरक्षा: नवीन सुरक्षा चौकटीचे विश्लेषण
4. बँक खाते व्यवस्थापन: निष्क्रिय खाती आणि केवायसी (KYC) सक्ती
5. बेसिक सेव्हिंग्ज बँक डिपॉझिट (BSBD) खाती: एप्रिल 2026 मधील बदल
6. गुंतवणूक आणि करप्रणाली: सोव्हिएन गोल्ड बाँड (SGB) मधील नवीन बदल
7. एकात्मिक लोकपाल योजना 20226: तक्रार निवारणाची नवीन यंत्रणा
8. फेमा (FEMA) 2026: परकीय व्यापार आणि निर्यात-आयात नियमांचे सुलभीकरण
9. प्रकल्प वित्तपुरवठा (Project Finance): नवीन तरतूद आणि जोखीम व्यवस्थापन
10. तुलनात्मक विश्लेषण: जुने नियम विरुद्ध नवीन नियम 2026
11. पात्रता आणि आवश्यक कागदपत्रे (Checklist)
12. स्टेप-बाय-स्टेप मार्गदर्शक: नवीन सेवांचा लाभ घेण्याची प्रक्रिया
13. महत्त्वाची टीप (Pro-Tip Box)
14. वारंवार विचारले जाणारे प्रश्न (FAQ Section)
1. प्रस्तावना: 2026 मधील बँकिंग क्रांतीचे स्वरूप
भारतीय रिझर्व्ह बँकेने 2026 या वर्षासाठी एक अत्यंत व्यापक नियामक आराखडा तयार केला आहे. या आराखड्याचा मुख्य केंद्रबिंदू ‘डिजिटल बँकिंग’ आणि ‘ग्राहक हक्क’ हा आहे. मागील काही वर्षांत डिजिटल व्यवहारांमध्ये झालेली प्रचंड वाढ आणि त्यासोबतच वाढलेले सायबर गुन्हे लक्षात घेता, आरबीआयने सुरक्षा मानकांमध्ये (Cybersecurity Standards) आमूलाग्र बदल केले आहेत. 1 जानेवारी 2026 पासून डिजिटल बँकिंग सेवांसाठी ग्राहकांची स्पष्ट संमती (Customer Consent) अनिवार्य करण्यात आली आहे, ज्यामुळे बँका आता ग्राहकांवर कोणतीही सेवा लादू शकणार नाहीत.
या बदलांच्या मालिकेमध्ये कर्जदारांना प्री-पेमेंट शुल्कातून मिळालेली माफी, बचत खात्यांच्या नियमातील सुलभता आणि लोकपाल योजनेद्वारे तक्रार निवारणासाठी मिळणारी मोठी भरपाई यांसारख्या बाबींचा समावेश आहे. या अहवालाच्या माध्यमातून या सर्व तांत्रिक बाबी सोप्या भाषेत समजून घेण्याचा प्रयत्न केला आहे, जेणेकरून वाचकांना त्यांच्या आर्थिक नियोजनात याचा उपयोग होईल.
2. कर्ज प्री-पेमेंट शुल्क माफी: १ जानेवारी २०२६ पासूनचा मोठा दिलासा
भारतीय बँकिंग क्षेत्रातील सर्वात महत्त्वाचा बदल म्हणजे फ्लोटिंग व्याजदरावरील (Floating Rate Loans) कर्जांवरील प्री-पेमेंट शुल्काचे उच्चाटन होय. आरबीआयने ‘रिझर्व्ह बँक ऑफ इंडिया (कर्जावरील प्री-पेमेंट शुल्क) निर्देश, 2025’ अंतर्गत 1 जानेवारी 2026 पासून नवीन नियम लागू केले आहेत.
वैयक्तिक कर्जदारांसाठी तरतुदी
ज्या व्यक्तींनी गृहकर्ज, वाहन कर्ज किंवा शिक्षण कर्ज यांसारखी वैयक्तिक कर्जे फ्लोटिंग रेटवर घेतली आहेत, त्यांना आता मुदतीपूर्वी कर्जाची परतफेड करताना कोणतेही अतिरिक्त शुल्क द्यावे लागणार नाही. या सवलतीसाठी कर्जाची रक्कम स्वतःच्या उत्पन्नातून भरली आहे की दुसऱ्या बँकेकडून कर्ज घेऊन (Refinance) भरली आहे, यावर कोणतेही बंधन नसेल. हा बदल ग्राहकांना अधिक लवचिकता प्रदान करतो, ज्यामुळे ग्राहक कमी व्याजदर देणाऱ्या बँकेकडे सहजपणे आपले कर्ज हस्तांतरित करू शकतात.
सूक्ष्म आणि लघु उद्योगांसाठी (MSE) विशेष सवलत
सूक्ष्म आणि लघु उद्योग विकास (MSMED) कायदा 2026 नुसार परिभाषित केलेल्या उद्योगांना देखील या नियमाचा मोठा फायदा होणार आहे. व्यावसायिक कारणासाठी घेतलेल्या फ्लोटिंग रेट कर्जांवर बँका आता दंड आकारू शकणार नाहीत. तथापि, संस्थात्मक श्रेणीनुसार काही मर्यादा निश्चित करण्यात आल्या आहेत:
| संस्थेचा प्रकार | सवलतीची अट / मर्यादा | संदर्भ |
| कमर्शियल बँका (SCB) | सर्व व्यावसायिक फ्लोटिंग रेट कर्जांवर शुल्क माफी | |
| स्मॉल फायनान्स बँका (SFB) | ₹50 लाख रुपयांपर्यंतच्या कर्ज मर्यादेसाठी माफी | |
| प्रादेशिक ग्रामीण बँका (RRB) | ₹50 लाख रुपयांपर्यंतच्या कर्ज मर्यादेसाठी माफी | |
| NBFC (मिडल लेयर) | ₹50 लाख रुपयांपर्यंतच्या कर्ज मर्यादेसाठी माफी | |
| NBFC (अप्पर लेयर) | सर्व फ्लोटिंग रेट कर्जांवर शुल्क माफी |
हे नियम 1 जानेवारी 2026 नंतर मंजूर झालेल्या किंवा नूतनीकरण केलेल्या सर्व कर्ज खात्यांना लागू होतात. बँकांना आता त्यांच्या ‘की फॅक्ट्स स्टेटमेंट’ (KFS) मध्ये या शुल्काचा स्पष्ट उल्लेख करणे अनिवार्य आहे. जर एखाद्या शुल्काचा उल्लेख तिथे नसेल, तर बँक ते शुल्क वसूल करू शकणार नाही.
3. डिजिटल बँकिंग आणि सायबर सुरक्षा: नवीन सुरक्षा चौकटीचे विश्लेषण
आरबीआयने डिजिटल बँकिंगच्या सुरक्षिततेसाठी 1 जानेवारी 2026 पासून अत्यंत कडक मार्गदर्शक सूचना लागू केल्या आहेत. या नियमांचा मुख्य उद्देश डिजिटल सेवांचे ‘बंडलिंग’ थांबवणे आणि सायबर फसवणुकीपासून ग्राहकांचे संरक्षण करणे हा आहे.
ग्राहकाची संमती आणि सेवा पर्याय
बँका आता ग्राहकांच्या संमतीशिवाय मोबाइल बँकिंग किंवा इंटरनेट बँकिंग सेवा सक्रिय करू शकणार नाहीत. यापूर्वी, बँका अनेकदा नवीन खात्यासोबत या सेवा आपोआप सुरू करत असत, मात्र आता प्रत्येक सेवेसाठी स्वतंत्र आणि स्पष्ट संमती घेणे आवश्यक आहे. जर एखाद्या ग्राहकाला केवळ ‘व्ह्यू-ओन्ली’ (View-only) प्रवेश हवा असेल, तर बँक त्याला व्यवहार करण्याची सक्ती करू शकत नाही.
सायबर सुरक्षा मानके (Cybersecurity Standards)
नवीन नियमावलीनुसार, बँकांना त्यांच्या प्रमाणीकरण यंत्रणेत (Authentication Framework) बदल करावे लागतील. यामध्ये मल्टी-फॅक्टर ऑथेंटिकेशनचा (MFA) समावेश असून, व्यवहार करताना अधिक सुरक्षित ‘ओटीपी’ (OTP) किंवा ‘बायोमेट्रिक’ प्रमाणीकरण आवश्यक असेल. बँकांनी त्यांच्या फिनटेक भागीदारांसोबतच्या करारांमध्ये सायबर सुरक्षिततेच्या जबाबदाऱ्या स्पष्ट करणे आवश्यक आहे. तसेच, कोणत्याही सायबर हल्ल्याची किंवा डेटा लीकची माहिती आरबीआयला विहित वेळेत देणे बंधनकारक करण्यात आले आहे.
4. बँक खाते व्यवस्थापन: निष्क्रिय खाती आणि केवायसी (KYC) सक्ती
आरबीआयने ६ फेब्रुवारी २०२६ पासून बँक खात्यांच्या स्वच्छतेसाठी (Cleaning up accounts) नवीन मोहीम सुरू केली आहे. या मोहिमेचा मुख्य रोख मनी लाँडरिंग रोखणे आणि व्यवस्थेतील पारदर्शकता वाढवणे हा आहे.
खात्यांवर होणारी संभाव्य कारवाई
खालील प्रकारची खाती 6 फेब्रुवारी 2026 नंतर बंद होण्याची किंवा गोठवली जाण्याची शक्यता आहे:
- दीर्घकाळ निष्क्रिय खाती: ज्या बचत खात्यांमध्ये सलग दोन वर्षांहून अधिक काळ ग्राहकाने पुढाकार घेऊन कोणताही व्यवहार केलेला नाही.
- अपूर्ण केवायसी (KYC) खाती: ज्या खात्यांच्या ओळख आणि पत्त्याच्या पुराव्यांचे नूतनीकरण झालेले नाही किंवा ज्या खात्यांना आधार आणि पॅन लिंक केलेले नाही.
- बेनामी किंवा संशयास्पद खाती: डेटा मॅचिंग सिस्टमचा वापर करून ओळखलेली, एकाच व्यक्तीची अनेक संशयास्पद खाती बंद केली जातील.
ग्राहकांनी आपली खाती सुरू ठेवण्यासाठी त्वरित संबंधित बँकेत जाऊन केवायसी कागदपत्रे अद्ययावत करणे किंवा किमान एक लहान व्यवहार करणे आवश्यक आहे. खाते बंद झाल्यास त्याशी संबंधित डेबिट कार्ड, यूपीआय (UPI) आणि नेट बँकिंग सेवा त्वरित खंडित केल्या जातील.
2026 मध्ये फक्त बँकिंग क्षेत्रातच नाही तर विविध सरकारी योजनांच्या नियमांमध्येही महत्त्वाचे बदल करण्यात आले आहेत. याबाबत सविस्तर माहिती जाणून घेण्यासाठी “सरकारी योजना नियम बदल 2026″ हा लेख नक्की वाचा.
5. बेसिक सेव्हिंग्ज बँक डिपॉझिट (BSBD) खाती: एप्रिल 2026 मधील बदल
वित्तीय समावेशन अधिक सुलभ करण्यासाठी 1 एप्रिल 2026 पासून बीएसबीडी खात्यांच्या नियमांत आरबीआयने सकारात्मक बदल केले आहेत. हे खाते कोणत्याही किमान शिल्लक (Minimum Balance) अटीशिवाय उघडता येते.
नवीन मोफत सेवांची यादी
सुधारित नियमांनुसार, बीएसबीडी खातेधारकांना खालील सुविधा मोफत मिळतील:
- चेकबुक सुविधा: वर्षाला 25 पानांचे चेकबुक पूर्णपणे मोफत दिले जाईल.
- एटीएम कार्ड: वार्षिक शुल्क नसलेले रुपे (RuPay) डेबिट कार्ड मोफत उपलब्ध असेल.
- डिजिटल व्यवहार स्वातंत्र्य: आरबीआयने स्पष्ट केले आहे की, यूपीआय (UPI), एनईएफटी (NEFT), आरटीजीएस (RTGS) आणि आयएमपीएस (IMPS) द्वारे केलेले व्यवहार हे ‘पैसे काढणे’ (Withdrawal) मानले जाणार नाहीत. त्यामुळे हे व्यवहार अमर्यादित आणि मोफत राहतील.
तथापि, बँक शाखा किंवा एटीएममधून रोख रक्कम काढण्याचे दरमहा केवळ ४ व्यवहार मोफत असतील, त्यानंतर बँक विहित शुल्क आकारू शकते.
6. गुंतवणूक आणि करप्रणाली: सोव्हिएन गोल्ड बाँड (SGB) मधील नवीन बदल
सोव्हिएन गोल्ड बाँड (SGB) हे गुंतवणुकीचे एक सुरक्षित साधन मानले जाते. मात्र, केंद्रीय अर्थसंकल्प 2026 मधील तरतुदींनुसार, 1 एप्रिल 2026 पासून यावरील कर नियमांत महत्त्वाचे बदल करण्यात आले आहेत.
प्रायमरी विरुद्ध सेकंडरी मार्केट करप्रणाली
गुंतवणूकदारांनी बाँड कोठून खरेदी केले आहेत, यावर आता कराची आकारणी अवलंबून असेल:
- प्रायमरी मार्केट खरेदी: जे गुंतवणूकदार थेट आरबीआय किंवा बँकांकडून नवीन इश्यू दरम्यान बाँड खरेदी करतात आणि ते 8 वर्षांच्या पूर्ण मुदतीपर्यंत ठेवतात, त्यांचा भांडवली नफा (Capital Gains) पूर्णपणे करमुक्त राहील.
- सेकंडरी मार्केट खरेदी: जर एखादा गुंतवणूकदार स्टॉक एक्स्चेंजवरून (NSE/BSE) बाँड खरेदी करत असेल, तर त्याला 1 एप्रिल 2026 नंतरच्या विक्रीवर 12.5% दराने दीर्घकालीन भांडवली नफा कर (LTCG) द्यावा लागेल. यावर इंडेक्सेशनचा (Indexation) लाभ मिळणार नाही.
गुंतवणूकदारांनी 1 एप्रिल 2026 पूर्वी आपल्या गुंतवणुकीचे पुनरावलोकन करणे आवश्यक आहे, कारण या तारखेनंतर ‘टॅक्स-फ्री’ स्टेटस केवळ मूळ खरेदीदारांसाठीच मर्यादित राहणार आहे.
7. एकात्मिक लोकपाल योजना 2026: तक्रार निवारणाची नवीन यंत्रणा
बँकिंग क्षेत्रातील ग्राहकांच्या तक्रारींचे निवारण करण्यासाठी आरबीआयने ‘एकात्मिक लोकपाल योजना 2026’ (Integrated Ombudsman Scheme 2026) सादर केली आहे, जी 1 जुलै 2026 पासून पूर्णपणे लागू होईल. ही योजना २०२१ च्या जुन्या योजनेची जागा घेईल.
भरपाईच्या मर्यादेत मोठी वाढ
नवीन योजनेनुसार, लोकपाल आता ग्राहकांना अधिक सक्षमपणे न्याय देऊ शकतील:
- आर्थिक नुकसान भरपाई: थेट आर्थिक नुकसानीसाठी भरपाईची मर्यादा ₹20 लाखांवरून वाढवून ₹30 लाख करण्यात आली आहे.
- मानसिक त्रास आणि वेळ: ग्राहकाला झालेल्या छळवणुकीसाठी आणि मानसिक त्रासासाठी ₹3 लाख रुपयांपर्यंतची अतिरिक्त भरपाई दिली जाऊ शकते.
- व्याप्ती: यामध्ये कमर्शियल बँका, प्रादेशिक ग्रामीण बँका, 50 कोटींहून अधिक ठेवी असलेल्या सहकारी बँका आणि 100 कोटींहून अधिक मालमत्ता असलेल्या एनबीएफसी (NBFC) यांचा समावेश आहे.
तक्रार करण्यासाठी ग्राहकाने प्रथम संबंधित बँकेकडे दाद मागणे आवश्यक आहे. जर 30 दिवसांच्या आत उत्तर मिळाले नाही, तरच ग्राहक लोकपालाकडे तक्रार करू शकतो. तक्रार करण्याची मुदत आता बँकेच्या प्रतिसादानंतर 90 दिवस करण्यात आली आहे.
8. फेमा (FEMA) 2026: परकीय व्यापार आणि निर्यात-आयात नियमांचे सुलभीकरण
आरबीआयने 1 ऑक्टोबर 2026 पासून परकीय चलन व्यवस्थापन (निर्यात आणि आयात) नियम, 2026 लागू करण्याचा निर्णय घेतला आहे. हे नियम 167 जुन्या परिपत्रकांना विसर्जित करून एकच एकात्मिक चौकट तयार करतात.
निर्यातदारांसाठी महत्त्वाच्या सुधारणा
- रुपयातील व्यवहार: जर निर्यातीचे व्यवहार भारतीय रुपयात (INR) सेटल केले जात असतील, तर त्याची रक्कम भारतात आणण्यासाठी 18 महिन्यांची मुदत देण्यात आली आहे.
- इतर चलनांमधील व्यवहार: सामान्य निर्यातीसाठी ही मुदत 15 महिने असेल.
- लहान मूल्य व्यवहार: ₹10 लाख रुपयांपर्यंतच्या व्यवहारांसाठी निर्यातदारांना आता कागदपत्रांच्या तांत्रिक प्रक्रियेतून सवलत देण्यात आली असून बँका त्यांच्या घोषणापत्रावर व्यवहार पूर्ण करू शकतील.
- मर्चंटिंग ट्रेड (MTT): या व्यवहारांमधील ‘नफ्याची अट’ (Profitability requirement) काढून टाकण्यात आली असून, यामुळे व्यापार अधिक सुलभ होईल.
आयातदारांसाठी देखील अग्रिम देयके (Advance Payments) देण्याचे अधिकार अधिकृत बँकांना (AD Banks) अधिक प्रमाणात देण्यात आले आहेत, ज्यामुळे व्यवसायातील अडथळे कमी होतील.
9. प्रकल्प वित्तपुरवठा (Project Finance): नवीन तरतूद आणि जोखीम व्यवस्थापन
आरबीआयने पायाभूत सुविधा आणि रिअल इस्टेट प्रकल्पांना कर्ज देण्याच्या नियमात मोठी सुधारणा केली आहे. ‘प्रकल्प वित्तपुरवठा निर्देश, 2025’ 1 ऑक्टोबर 2025 पासून लागू झाले असले तरी, 2026 मध्ये त्यांचे परिणाम अधिक स्पष्टपणे दिसून येत आहेत.
प्रकल्पाच्या टप्प्यानुसार तरतूद (Provisioning)
बँकांना आता प्रकल्पाच्या जोखीमीनुसार पैसे बाजूला ठेवावे लागतील (Standard Asset Provisioning):
- बांधकाम टप्पा (Construction Phase): प्रकल्पाचे काम सुरू असताना बँकांना १% तरतूद करणे अनिवार्य आहे. जर व्यावसायिक कामकाजाची तारीख (DCCO) पुढे ढकलली गेली, तर ही तरतूद प्रत्येक तिमाहीत वाढवली जाईल.
- ऑपरेशनल टप्पा (Operational Phase): एकदा का प्रकल्प उत्पन्न देण्यास सुरुवात करतो, तेव्हा ही तरतूद कमी करून निवासी घरांसाठी ०.75% आणि इतर प्रकल्पांसाठी ०.40% केली जाईल.
- जमीन संपादन: पायाभूत सुविधा प्रकल्पांसाठी 50% आणि इतर प्रकल्पांसाठी 75% जमीन संपादन किंवा ‘राईट ऑफ वे’ (RoW) मिळाल्याशिवाय बँका आता कर्ज वितरण करू शकणार नाहीत.
या नियमांमुळे बँकांच्या थकीत कर्जाचे (NPA) प्रमाण कमी होण्यास मदत होईल आणि प्रकल्प वेळेवर पूर्ण होण्यास चालना मिळेल.
10. तुलनात्मक विश्लेषण: जुने नियम विरुद्ध नवीन नियम 2026
| घटक / सेवा | जुना नियम (2025 पर्यंत) | नवीन नियम (2026 पासून) | परिणाम |
| कर्ज प्री-पेमेंट दंड | 2% ते 4% पर्यंत आकारला जात असे | वैयक्तिक आणि लहान व्यावसायिक कर्जांवर पूर्ण माफी | कर्ज हस्तांतरण (Refinancing) सुलभ |
| डिजिटल बँकिंग संमती | सेवा आपोआप सक्रिय केल्या जात असत | प्रत्येक सेवेसाठी ग्राहकाची स्पष्ट संमती आवश्यक | फसवणुकीवर नियंत्रण |
| लोकपाल भरपाई | कमाल ₹20 लाख | कमाल ₹30 लाख + ₹3 लाख (मानसिक त्रास) | ग्राहकांना अधिक आर्थिक सुरक्षा |
| BSBD डिजिटल व्यवहार | 4 मोफत व्यवहारांत समावेश होत असे | अमर्यादित डिजिटल व्यवहार मोफत | कॅशलेस व्यवहारांना चालना |
| SGB सेकंडरी मार्केट | मॅच्युरिटीपर्यंत ठेवल्यास करमुक्त | 12.5% दीर्घकालीन भांडवली नफा कर (LTCG) | गुंतवणुकीच्या नियोजनात बदल आवश्यक |
| KYC सक्ती | केवळ स्मरणपत्रे दिली जात असत | खाते त्वरित बंद किंवा गोठवले जाईल | आर्थिक गुन्हेगारीवर निर्बंध |
11. पात्रता आणि आवश्यक कागदपत्रे (Checklist)
नवीन नियमांचा फायदा घेण्यासाठी आणि आपली बँक खाती सुरक्षित ठेवण्यासाठी खालील कागदपत्रांची पडताळणी करा:
बचत खाते सक्रिय ठेवण्यासाठी
- [ ] आधार कार्ड: मोबाईल नंबर लिंक असलेले अद्ययावत आधार कार्ड.
- [ ] पॅन कार्ड: तुमच्या बँक खात्याला पॅन कार्ड लिंक असणे आता अनिवार्य आहे.
- [ ] नवीन फोटो: बँकेच्या रेकॉर्डसाठी नवीन पासपोर्ट आकाराचे फोटो.
- [ ] पत्ता पुरावा: वीज बिल, रेशन कार्ड किंवा पासपोर्ट.
कर्ज प्री-पेमेंट सवलतीसाठी पात्रता
- [ ] व्याजदराचा प्रकार: तुमचे कर्ज ‘फ्लोटिंग रेट’ (Floating Rate) असावे.
- [ ] कर्जदाराची श्रेणी: व्यक्ती (Individual) किंवा सूक्ष्म/लघु उद्योजक (MSE).
- [ ] कर्ज मर्यादा: स्मॉल फायनान्स बँकांसाठी ₹50 लाख रुपयांपर्यंतची मर्यादा.
निर्यातदार आणि आयातदारांसाठी (FEMA)
- [ ] IEC कोड: आयात-निर्यात कोड (Import Export Code).
- [ ] EDF फॉर्म: सेवा निर्यातीसाठी ३० दिवसांच्या आत ऑनलाइन ई-डीएफ भरणे आवश्यक.
- [ ] AD बँक खाते: सर्व व्यवहार एकाच अधिकृत बँकेच्या माध्यमातून करणे सोयीचे.
12. स्टेप-बाय-स्टेप मार्गदर्शक: नवीन सेवांचा लाभ घेण्याची प्रक्रिया
डिजिटल बँकिंग सेवा सक्रिय कशी करावी?
1. बँकेचे अधिकृत ॲप डाऊनलोड करा किंवा नेट बँकिंग पोर्टलला भेट द्या.
2. नवीन नियमांनुसार, तुम्हाला एक स्वतंत्र ‘कन्सेन्ट फॉर्म’ (Consent Form) स्क्रीनवर दिसेल.
3. तुम्हाला हव्या असलेल्या सेवा (उदा. केवळ बॅलन्स चेक किंवा व्यवहार सुविधा) निवडा.
4. तुमच्या पसंतीच्या भाषेची (मराठी/हिंदी/इंग्रजी) निवड करा.
5. मल्टी-फॅक्टर ऑथेंटिकेशन सेट करा आणि सेवा सुरू करा.
लोकपालकडे तक्रार कशी नोंदवावी?
1. प्रथम तुमच्या बँकेच्या तक्रार निवारण कक्षात (Grievance Cell) लेखी तक्रार करा.
2. 30 दिवस वाट पहा. जर उत्तर मिळाले नाही, तर cms.rbi.org.in वर लॉग इन करा.
3. ‘तक्रार नोंदवा’ वर क्लिक करा आणि तुमचा मोबाइल नंबर व ईमेल टाका.
4. बँकेचे नाव, शाखेचे नाव आणि व्यवहाराची तारीख अचूक भरा.
5. तुम्हाला किती भरपाई हवी आहे (कमाल 30 लाख) आणि तक्रारीचा पुरावा अपलोड करा.
6. अर्जाची स्थिती ट्रॅक करण्यासाठी ‘कम्प्लेंट आयडी’ जतन करून ठेवा.
13. महत्त्वाची टीप (Pro-Tip Box)
तज्ज्ञांचा विशेष सल्ला: जर तुमच्याकडे एकापेक्षा जास्त बँकांमध्ये बचत खाती असतील आणि ती तुम्ही वापरत नसाल, तर 6 फेब्रुवारी 2026 पूर्वी ती खाती बंद करणे किंवा सक्रिय करणे फायदेशीर ठरेल. कारण निष्क्रिय खात्यांमुळे तुमचा क्रेडिट स्कोअर खराब होऊ शकतो आणि भविष्यात कर्ज घेताना अडचणी येऊ शकतात. तसेच, सोव्हिएन गोल्ड बाँड (SGB) मध्ये गुंतवणूक करताना आता दुय्यम बाजारापेक्षा (Secondary Market) आरबीआयच्या थेट विक्रीतून (Primary Market) खरेदी करणे अधिक फायदेशीर आहे, कारण तिथे 8 वर्षांनंतर कोणताही टॅक्स भरावा लागणार नाही.
14) Article मध्ये Visible FAQ Section
वारंवार विचारले जाणारे प्रश्न
1. RBI चे नवीन कर्ज प्री-पेमेंट नियम कधीपासून लागू झाले आहेत?
RBI चे Pre-payment Charges on Loans Directions, 2025 हे 1 जानेवारी 2026 पासून लागू होणाऱ्या संबंधित कर्जांवर लागू आहेत. हे नियम loan sanction किंवा renewal च्या तारखेनुसार लागू होतात.
2. Floating-rate वैयक्तिक कर्जावर pre-payment charge लागेल का?
RBI च्या नव्या निर्देशांनुसार पात्र floating-rate individual non-business loans वर pre-payment charges आकारण्यास मर्यादा आहेत. मात्र नेमकी applicability कर्जाचा प्रकार, borrower आणि lender यावर अवलंबून असते.
3. व्यवसायासाठी घेतलेल्या floating-rate loan वरही pre-payment charge माफ आहे का?
सर्व business loans साठी एकच नियम लागू होत नाही. कर्जाचा आकार, borrower चा प्रकार आणि lender च्या श्रेणीनुसार pre-payment charges बाबत वेगवेगळ्या तरतुदी लागू होऊ शकतात.
4. कर्जाचा काही भाग आधी भरल्यासही pre-payment नियम लागू होतात का?
हो. RBI च्या निर्देशांमध्ये part-prepayment आणि full pre-payment या दोन्ही परिस्थितींचा विचार केला आहे. त्यामुळे तुमच्या loan agreement आणि लागू RBI नियमांनुसार शुल्काची applicability तपासणे आवश्यक आहे.
5. Fixed-rate loan वर pre-payment charge लागू होऊ शकतो का?
नवीन RBI निर्देशांमधील मुख्य pre-payment charge माफी floating-rate loans संदर्भात आहे. त्यामुळे fixed-rate loan साठी संबंधित loan agreement आणि lender चे लागू नियम तपासणे आवश्यक आहे.
6. Dual किंवा special-rate loan वर pre-payment चे नियम कसे लागू होतात?
Dual/special-rate loan मध्ये pre-payment करताना loan त्या वेळी कोणत्या interest-rate regime अंतर्गत आहे, यानुसार RBI च्या निर्देशांची applicability ठरू शकते.
7. Pre-payment charge ची माहिती बँकेने आधी सांगणे आवश्यक आहे का?
हो. लागू असलेल्या RBI निर्देशांनुसार pre-payment charges बाबतची माहिती loan documentation मध्ये स्पष्टपणे disclose करण्याच्या तरतुदी आहेत. त्यामुळे loan sanction letter, agreement आणि लागू असल्यास Key Facts Statement (KFS) तपासणे महत्त्वाचे आहे.
8. BSBDA खात्यात minimum balance ठेवणे आवश्यक आहे का?
नाही. Basic Savings Bank Deposit Account (BSBDA) मध्ये minimum balance ठेवण्याची आवश्यकता नाही. RBI च्या मार्गदर्शक सूचनांमध्ये हे स्पष्टपणे नमूद आहे.
9. बँकिंग सेवांची माहिती स्थानिक भाषेत मिळू शकते का?
RBI च्या customer-service framework मध्ये ग्राहकांना बँकिंग सेवांबाबत माहिती उपलब्ध करून देण्याच्या विविध तरतुदी आहेत. मात्र “प्रत्येक बँकेने प्रत्येक माहिती अनिवार्यपणे मराठीतच द्यावी” असा blanket claim करणे योग्य नाही.
10. RBI Ombudsman कडे तक्रार कधी करता येते?
सर्वप्रथम संबंधित bank/NBFC किंवा इतर regulated entity कडे तक्रार करावी. तक्रार समाधानकारकपणे सोडवली गेली नाही किंवा लागू कालावधीत उत्तर मिळाले नाही, तर RBI Integrated Ombudsman Scheme अंतर्गत तक्रार करता येऊ शकते. 1 जुलै 2026 पासून RB-IOS, 2026 लागू झाली आहे.
=========================================================================================================
Call to Action (CTA):
बँकिंग क्षेत्रातील हे बदल तुम्हाला कसे वाटतात? तुम्हाला बँकेकडून कर्ज प्री-पेमेंट शुल्क माफी मिळाली आहे का? तुमच्या शंका आणि अनुभव आम्हाला कमेंटमध्ये नक्की सांगा. अशाच महत्त्वाच्या माहितीसाठी आमच्या Social Media Channel वर खालील लिंकवर क्लिक करून Join व्हा आणि हा लेख तुमच्या मित्र-परिवाराला शेअर करून त्यांना जागरूक करा!
माहिती In मराठी:
| प्लॅटफॉर्म | लिंक |
| 🌐 Website | https://www.mahitiinmarathi.in |
| 💬 WhatsApp Channel | https://whatsapp.com/channel/0029Val2tuCJuyAB49GXhp14 |
| https://www.facebook.com/mahitiinmarathi | |
| https://www.instagram.com/mahitiinm | |
| 🧵 Threads | https://www.threads.net/@mahitiinm |
| 📢 Telegram | https://t.me/+8748TkxWbp85YzVl |
| mahitiinm@gmail.com |
टॅग्स: #माहितीInमराठी #MahitiInMarathi #FollowUs #SocialMedia #MarathiNews #StayUpdated
#RBI #BankingRules2026 #FinanceMarathi #MahitiInMarathi #HomeLoan #CyberSecurity #IndiaFinance
One Comment
खूप छान माहिती मिळाली
संग्रही ठेवता येईल अशी आहे